Ihr eigener Gewerbespeicher handelt vollautomatisch an der Strombörse und verdient zusätzlich an der Netzstabilisierung — kalkulierte 13,9–20,6 % Ertrag p. a. nach Betriebskosten lt. Businessplan. Entwickelt, errichtet und betrieben aus einer Hand.
Ein proprietärer Algorithmus analysiert kontinuierlich Preissignale an Day-Ahead- und Intraday-Märkten. Geladen wird, wenn Strom günstig ist — entladen, wenn die Preise steigen. Täglich, datengetrieben, ohne menschliches Eingreifen.
Parallel zum Börsenhandel werden Kapazitäten für Systemdienstleistungen vorgehalten. Diese regulierten Märkte liefern stabile, planbare Erlöse — vertraglich direkt mit dem Übertragungsnetzbetreiber.
Investition, Bankhebel und Steuerszenario in 60 Sekunden durchspielen.
Basisszenario, Modellwerte — unverbindlich.
Zum RechnerWelche Gestaltungen möglich sind — und was der Steuerberater prüfen muss.
Zu den SteuernVon der Standortanalyse über Errichtung und Inbetriebnahme bis zum laufenden Handelsbetrieb — Projektierung und Betrieb durch erfahrene Partner, Beratung und Begleitung persönlich durch Bernd Feldbusch. Im Ertrag nach Betriebskosten sind bereits enthalten:
Langfristig gesicherter Standort: 20 Jahre Pachtvertrag plus Verlängerungsoption — die Pacht ist in den Betriebskosten enthalten.
Premium-Versicherungskonzept inkl. Betriebshaftpflicht: Investition und Speicher sind gegen alle relevanten Risiken abgesichert.
KI-Handelsbetrieb, Monitoring rund um die Uhr, Wartung, Abrechnung und regelmäßiges Investoren-Reporting — kaufmännische Verwaltung inklusive.
Persönlich und unverbindlich — fordern Sie Ihr Exposé an.
Exposé anfordernBewegen Sie die Regler — das Modell rechnet mit den Originalannahmen aus dem Businessplan über 22 Jahre. Der stärkste Hebel: eine Bankfinanzierung senkt Ihren Eigenkapitaleinsatz — und verkürzt drastisch die Zeit, bis Ihr eingesetztes Geld wieder zurück ist.
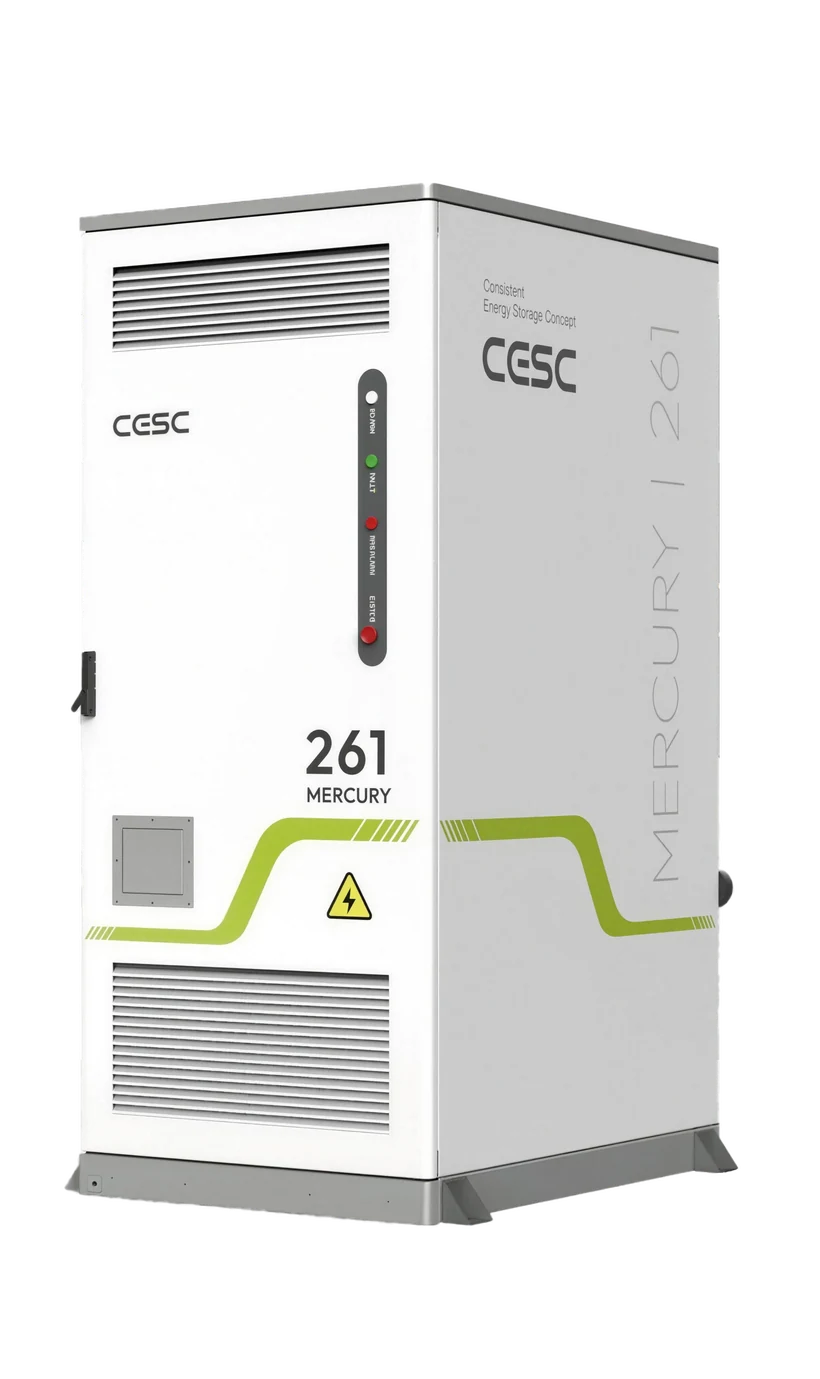
1 × CESC Mercury 261 à 126.000 € netto — Einstieg nur in ganzen Speichereinheiten.
Kein Darlehen — Sie investieren vollständig aus Eigenkapital.
Beispiel-Annuitätendarlehen mit 6,0 % Zins p. a. (bankabhängig); alternativ Ratenkauf über den Projektierer zu 4,9 % möglich.
Modellannahmen (Businessplan V1.5, Stand 07/2026): Betriebskosten 2.500 €/Jahr je Speicher inkl. Pacht, Full-Risk-Versicherung, Betriebshaftpflicht u. kaufm. Verwaltung · Kostensteigerung 0,5 % p. a. · Degradation 1 % p. a. ab dem 3. Betriebsjahr · Steuermodell: 40 % Sonder-AfA im 1. Jahr, lineare AfA über 20 Jahre, Steuersatz 42 %.
| Jahr | Kapitaldienst | Cashflow | Kumuliert |
|---|
Ehrlich gerechnet: Die „echte Rendite" (IRR) unterstellt, dass der Speicher am Ende der 22 Jahre vollständig verbraucht ist (Restwert 0 €) — Ihr eingesetztes Kapital wird also nicht „zusätzlich zurückgezahlt", sondern muss über die laufenden Erträge zurückverdient werden. Sie ist deshalb niedriger als der laufende Ertrag von 13,9–20,6 %, aber die belastbare Zahl. Der Vermögenszuwachs zeigt, was nach Abzug des Einsatzes wirklich hängen bleibt.
Unverbindliches Rechenbeispiel, keine Anlage-, Steuer- oder Rechtsberatung. Prognosen beruhen auf historischen Marktdaten und Annahmen des Anbieter-Businessplans; Bankkonditionen sind bonitäts- und marktabhängig; tatsächliche Ergebnisse können abweichen. Steuerliche Effekte sind individuell — IAB und Sonder-AfA setzen u. a. eine Gewinngrenze von 200.000 € voraus; IAB-fähig sind nur Anschaffungskosten bis 400.000 € je Betrieb (Abzug max. 200.000 €; ab drei Speichern nahezu ausgeschöpft); bitte mit dem Steuerberater prüfen. Die Betrachtung „+ IAB" rechnet den §-7g-Steuervorteil im Jahr vor der Anschaffung sowie die Hinzurechnung im Kaufjahr automatisch ein (Modelllogik gemäß Businessplan-Steuerblatt, ohne Herabsetzung der AfA-Bemessungsgrundlage).
Wind und Sonne liefern volatil. Das erzeugt täglich extreme Preisschwankungen an den Strombörsen — und einen wachsenden Bedarf an Flexibilität. Batteriespeicher sind die schnellste Antwort: Sie reagieren in Millisekunden und werden dafür bezahlt.
Mittags drücken Solarüberschüsse den Preis Richtung null — abends explodiert er in der Lastspitze. Diese tägliche Differenz ist der Rohstoff Ihres Investments.
Netzbetreiber kaufen Stabilität ein (FCR/aFRR) — mit direktem Vertrag beim Übertragungsnetzbetreiber. Planbare, regulierte Erlöse, unabhängig vom Börsenpreis.
Energiewende-Gesetzgebung fördert den Speicherausbau. Der Markt wächst mit jedem Prozentpunkt erneuerbarer Erzeugung — voraussichtlich exponentiell.
Für einen Stand-Alone-Speicher mit 125 kW / 261 kWh zeigen Backtests und Marktanalysen für 2025 Erlöspotenziale von bis zu 40.000 €. Mit einer konservativen Herangehensweise sind Erlöspotenziale von 20.000–26.000 € pro Jahr bei optimierter Cross-Market-Strategie planbar. Alle Renditeannahmen basieren auf historischen Marktdaten von EPEX SPOT und regelleistung.net — öffentlich einsehbar und unabhängig verifizierbar. Darüber hinaus liefert auch das kostenpflichtige „Enervis-Gutachten" valide Prognosezahlen (durchschnittliche Erlöse 2025 allein im Arbitragehandel: 20,67 Tsd. €).
Standort gesichert, Netzzusage erteilt, Baugenehmigung vorhanden. Die Speicher stehen versandbereit im Lager Hamburg — der Verkauf der Einheiten läuft.
Standort durch langfristigen Pachtvertrag gesichert, verbindliche Netzanschluss-Zusage des Netzbetreibers liegt vor.
Alle erforderlichen behördlichen Genehmigungen für die Errichtung sind vorhanden.
Das Projekt wird ausgewählten Investoren angeboten. 13 Einheiten insgesamt, Vergabe fortlaufend.
Geländevorbereitung, Installation und technische Inbetriebsetzung der Batteriespeicher.
Start von Börsenhandel und Regelenergie-Vorhaltung (Netzanschluss durch den Verteilnetzbetreiber, ohne Gewähr).
Für steuerliche Gestaltungen zum Jahresende zählt lieferbare Hardware — Voraussetzungen und Fristen (§ 7g/§ 15b EStG) klären Sie mit Ihrem Steuerberater.
Einheiten werden fortlaufend vergeben — sichern Sie sich Ihr Erstgespräch.
Unverbindliches ErstgesprächUnverbindlich: Projektdetails, Businessplan (Excel), Muster-Kaufvertrag und Mustervertrag für Betriebsführung und Wartung — persönlich und transparent.
Kauf- und Errichtungsvertrag über Ihre Speichereinheit(en). Zahlung in marktüblichen Stufen nach Projektfortschritt (z. B. 40 / 50 / 10).
Schlüsselfertige Lieferung, Montage und Inbetriebnahme durch den Projektierer — inklusive Dokumentation und Herstellergarantien.
Der KI-Handel startet. Sie erhalten laufende Abrechnung und regelmäßiges Reporting — ohne eigenen Aufwand.
Ein Sachwert-Investment mit Marktbezug hat beides. Eine fundierte Entscheidung braucht den ganzen Blick.
Alle Chancen und Risiken transparent besprechen — persönlich und unverbindlich.
Unverbindliches ErstgesprächFlüssigkeitsgekühltes All-in-One-System mit langlebiger LFP-Zellchemie (Lithium-Eisenphosphat) für den täglichen Mehrfachzyklus-Betrieb an den Strombörsen.

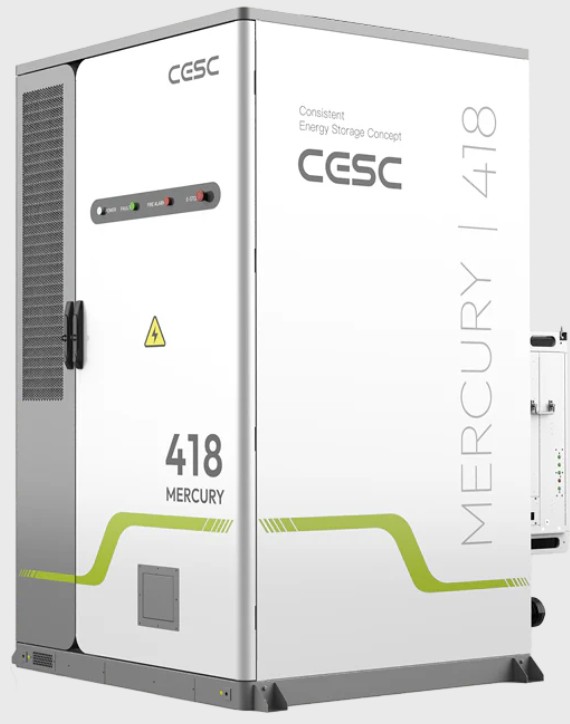
Mehr Leistung gewünscht?
Mercury 418 mit 418 kWh / 215 kW — auf Anfrage verfügbar.
| Batterietechnologie | Lithium-Eisenphosphat (LFP) |
| Nennkapazität / Nennleistung | 261 kWh / 125 kW (max. 137,5 kVA) |
| Zyklenfestigkeit | 8.000 Zyklen bei 100 % Entladetiefe (70 % EOL) — garantiert |
| Systemlebensdauer | bis zu 15 Jahre (Herstellerangabe) |
| Kühlung / Schutzart | Flüssigkeitskühlung / IP55 — Außenaufstellung |
| Brandschutz | 3-stufiges Schutzsystem mit Aerosol-Löschanlage |
| Netzanbindung | 230/400 V Niederspannung, direkt anschlussfähig |
| Steuerung | Integriertes BMS/EMS, VPP-fähig, Echtzeit-Netzregelung |
| Abmessungen / Gewicht | 1.150 × 1.440 × 2.380 mm / ca. 2,7 t |
Die Investition muss wirtschaftlich für sich überzeugen — ohne persönliche Steuererstattung (siehe Rechner, Betrachtungen „Vor Steuern" und „Nach Steuern"). Zusätzlich kann sie bei Vorliegen der persönlichen und betrieblichen Voraussetzungen grundsätzlich für Maßnahmen nach § 7g EStG in Betracht kommen: Investitionsabzugsbetrag maximal 200.000 € (bis zu 50 %, Gewinngrenze 200.000 €), Sonderabschreibung bis zu 40 % vom Restwert — kann auf 5 Jahre frei verteilt werden. Lineare AfA. IAB-fähig sind zudem nur Anschaffungskosten bis 400.000 € je Betrieb — der IAB-Hebel wirkt daher voll auf einen Speicher und ist ab drei Speichern rechnerisch nahezu ausgeschöpft (§ 7g EStG). Ob ein IAB gebildet werden darf und ob daraus entstehende Verluste mit anderen Einkünften verrechnet werden können, muss vor Vertragsabschluss durch den Steuerberater des Investors unter ausdrücklicher Einbeziehung des § 15b EStG geprüft werden. Beispielrechnung je Einheit (126.000 € netto):
Bis zu 50 % der Anschaffungskosten können bis zu drei Jahre vor dem Kauf gewinnmindernd in Betracht kommen (§ 7g EStG). IAB-fähig sind Anschaffungskosten bis 400.000 € je Betrieb (max. 200.000 € Abzug); Voraussetzung: Gewinn max. 200.000 €.
Zusätzlich bis zu 40 % vom Restwert frei verteilbar auf fünf Jahre abschreibbar, ab dem Folgejahr der Inbetriebnahme — im Businessplan komplett im ersten Betriebsjahr angesetzt.
Der Restwert wird über die betriebsgewöhnliche Nutzungsdauer von 20 Jahren linear abgeschrieben — Jahr für Jahr planbare Entlastung.
IAB und Sonder-AfA ermöglichen bis zu 70 % Abschreibung der Investition innerhalb von zwei Jahren — individuelle Ausgestaltung mit dem Steuerberater.
Bezogen auf Ihre Auswahl im Rechner — Investition: 126.000 €. Stellen Sie Ihren Gewinn ein und vergleichen Sie die Steuerlast ohne und mit Speicher-Investment:
Businessplan-Annahme: 42 %. Der tatsächliche Satz hängt von Rechtsform und Einkommen ab.
Vereinfachte Beispielrechnung mit konstantem Grenzsteuersatz. Gesetzliche Grenzen (§ 7g EStG) sind berücksichtigt: IAB = 50 % Abzug auf max. 400.000 € IAB-fähige Anschaffungskosten je Betrieb (ab drei Speichereinheiten rechnerisch nahezu ausgeschöpft); IAB und Sonder-AfA nur bei Gewinn bis 200.000 € (Sonder-AfA: maßgeblich ist das Jahr vor der Anschaffung). Im Anschaffungsjahr fällt zusätzlich die gewinnerhöhende IAB-Hinzurechnung an, die üblicherweise durch die Herabsetzung der Anschaffungskosten neutralisiert wird — die konkrete Ausgestaltung (inkl. AfA-Bemessungsgrundlage) hängt von den individuellen betrieblichen Voraussetzungen ab und ist gemeinsam mit dem Steuerberater abzustimmen. Keine Steuerberatung durch den Anbieter. Wichtig (BFH, Urteil v. 02.10.2025 – IV R 14/23): Bei modellhafter Gestaltung kann § 15b EStG die Verrechnung IAB-bedingter Verluste mit anderen Einkünften ausschließen; der dargestellte Liquiditätseffekt kann dann entfallen oder sich erheblich verzögern. Die Investitionsentscheidung sollte allein auf der Wirtschaftlichkeit ohne Steuereffekt beruhen.
Welche Gestaltung zu Ihrer Situation passt, klären wir gemeinsam mit Ihrem Steuerberater.
Unverbindliches ErstgesprächFür Projektunterlagen und Erstberatung registrieren Sie sich bitte kurz — inklusive Bestätigung von Daten- und Quellenschutz. Sie erhalten danach persönlich Rückmeldung von Bernd Feldbusch.
Das Investitionsfenster ist begrenzt: 13 Einheiten, fortlaufende Vergabe. Fordern Sie das vollständige Exposé mit Businessplan an oder vereinbaren Sie direkt ein unverbindliches Erstgespräch.
Sie erreichen uns Mo–Fr, 9–18 Uhr. Keine Kaltakquise, keine Datenweitergabe.